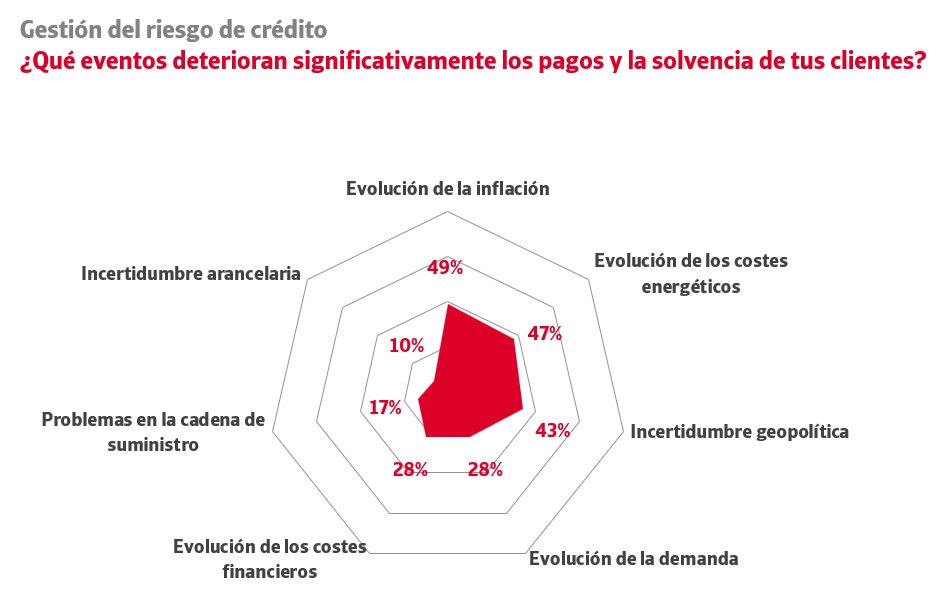
Las empresas españolas están sufriendo los efectos del conflicto en Oriente Medio en el comportamiento de pago de sus clientes. El aumento del precio del petróleo ha desencadenado una escalada inflacionaria, además de incrementar los costes de producción e impactar en las cadenas de suministro. Según revela la oleada de otoño del Estudio de la Gestión del Riesgo de Crédito en España, que impulsan Crédito y Caución e Iberinform, la inflación y los costes energéticos son los dos principales factores que están deteriorando la solvencia de las empresas.
Mientras que en 2025, las compañías situaban estos dos indicadores en la tercera y cuarta posición, un año después aparecen como las dos principales amenazas en la disciplina de pago de sus clientes, en el 49 % y 47 % de los casos. Les sigue muy de cerca la incertidumbre geopolítica (43 %). Por lo tanto, se observa un claro reflejo del entorno económico global en las operaciones comerciales B2B. Mientras que en la anterior oleada de otoño las empresas destacaban como principales retos los costes laborales y la evolución de la demanda, un año después la escalada de precios se cuela en primera posición.
Además, las compañías identifican como elementos de deterioro de la solvencia de los clientes otros factores como la evolución de la demanda y los costes financieros (citados por el 28 % de las empresas), los problemas en la cadena de suministro (17 %) y el impacto arancelario, con el 10 %.
El 21 % de las empresas españolas asegura haber sufrido impagos significativos durante 2026, tal y como destacan las más de 500 compañías que han participado en el Estudio de la Gestión del Riesgo de Crédito en España. No se aprecia apenas mejoría con respecto a los niveles registrados hace un año.
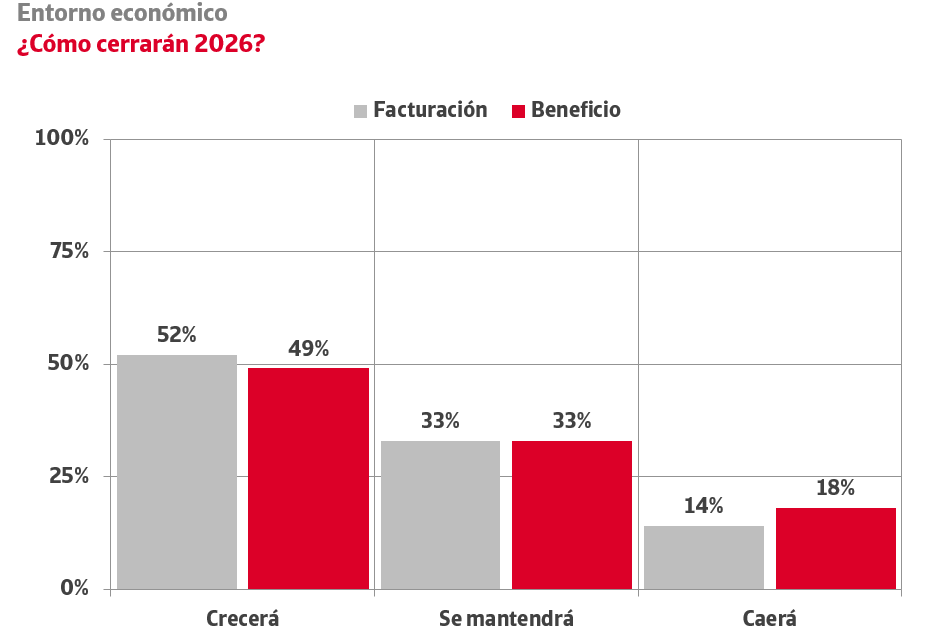
A pesar del complejo contexto del riesgo de crédito que dibuja el estudio, el 52 % de las empresas prevén cerrar 2026 con crecimientos de la facturación y el 49 % de los beneficios. Por otro lado, el 33 % de las firmas consultadas no espera cambios en las ventas ni en los beneficios.
Para el 18 % de las empresas, en cambio, la previsión es cerrar el ejercicio de 2026 con una caída del rendimiento neto.
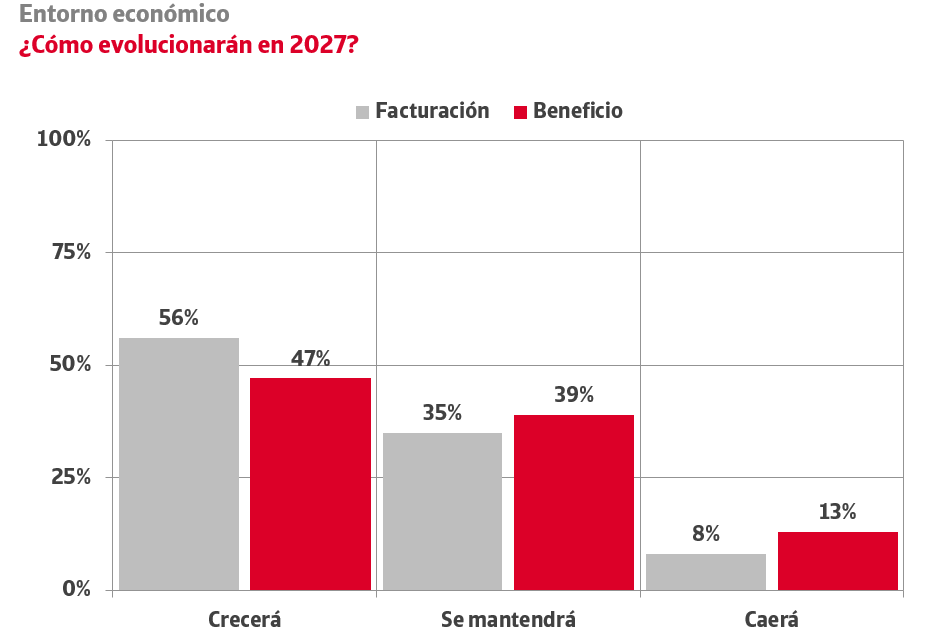
El tejido productivo muestra su confianza en que podrá mantener una dinámica positiva el próximo año. Un 56 % espera que sus niveles de facturación sigan remontando, frente al 8 % que espera que el próximo ejercicio sea peor que este en términos de ingresos.