España cuenta con un total de 1.966.938 empresas registralmente activas pero que no han publicado actos ni depositado cuentas en los registros oficiales durante los últimos años, según los datos de un estudio realizado por Iberinform, la filial de Crédito y Caución, que proporciona soluciones de analítica avanzada, algoritmos predictivos e integración de datos que facilitan la toma de decisiones para las áreas de finanzas, riesgos, marketing y ventas. Esto supone que el 46% de las empresas que los registros oficiales consideran activas no tienen realmente actividad.
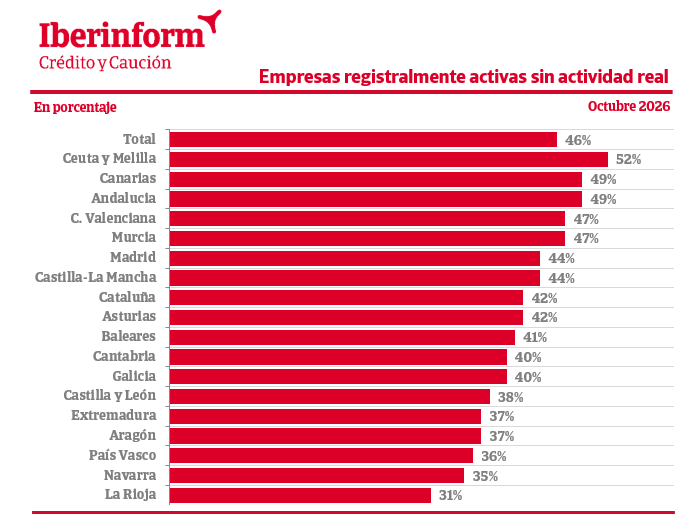
Los datos por comunidades autónomas muestran que las regiones de Ceuta y Melilla son las que presentan una mayor tasa de inactividad (52%) entre sus empresas registralmente activas. Le siguen Canarias y Andalucía con el 49% y Comunidad Valenciana, y Murcia con el 47%. En el lado opuesto, La Rioja (31%) es la comunidad española con un menor porcentaje de inactividad entre las empresas registralmente activas, seguida de Navarra (35%), País Vasco (36%), y Aragón y Extremadura (37%). En líneas generales, se observa un ligero empeoramiento del volumen de firmas registradas como activas, pero sin actividad, con respecto a 2025.
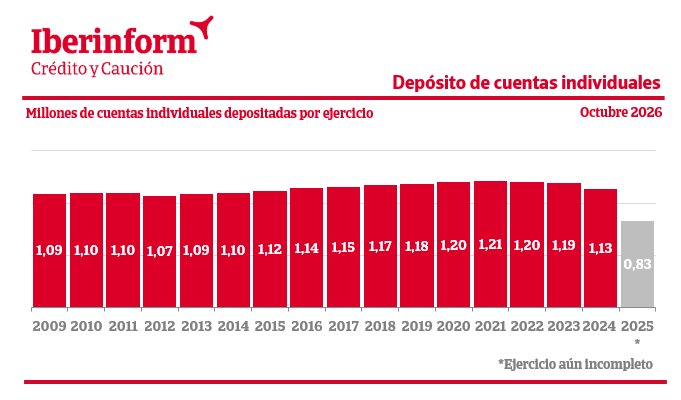
Al examinar el número de empresas que han depositado sus cuentas anuales de 2024 en el Registro Mercantil, el último ejercicio completo, se observa una caída del -6,6% desde el máximo histórico registrado en 2021. A partir de 2022, se está registrando una ligera evolución descendente en el número de cuentas anuales depositadas oficialmente, lo que podría indicar un empeoramiento del dinamismo del tejido empresarial español.
El incumplimiento de la obligación de depósito puede suponer importantes consecuencias para la empresa, entre ellas, el cierre provisional de la hoja registral, lo que impide inscribir en el Registro Mercantil ningún documento salvo alguna excepción como el cese o dimisión de los administradores, la motivación para calificar un concurso de acreedores como culpable, la posibilidad de que tanto la propia empresa como sus socios o acreedores reclamen a los administradores los daños y perjuicios causados por el no depósito o la imposición de fuertes multas por parte del Instituto de Contabilidad y Auditoría de Cuentas (ICAC).