El riesgo máximo o elevado de impago del tejido productivo de Asturias se sitúa en el 17%, un punto por debajo de los niveles que presentaba en los dos últimos años, aunque aún está por encima del 14% registrado antes de la pandemia. Es una de las principales conclusiones de los datos que ofrece la radiografía del tejido productivo asturiano elaborada con la solución de analítica avanzada Insight View. En el primer semestre de 2026, Asturias registra un incremento del 15% en la creación de nuevas empresas y una caída de -6% en la disolución de nuevas firmas y de -27% en los concursos de acreedores.
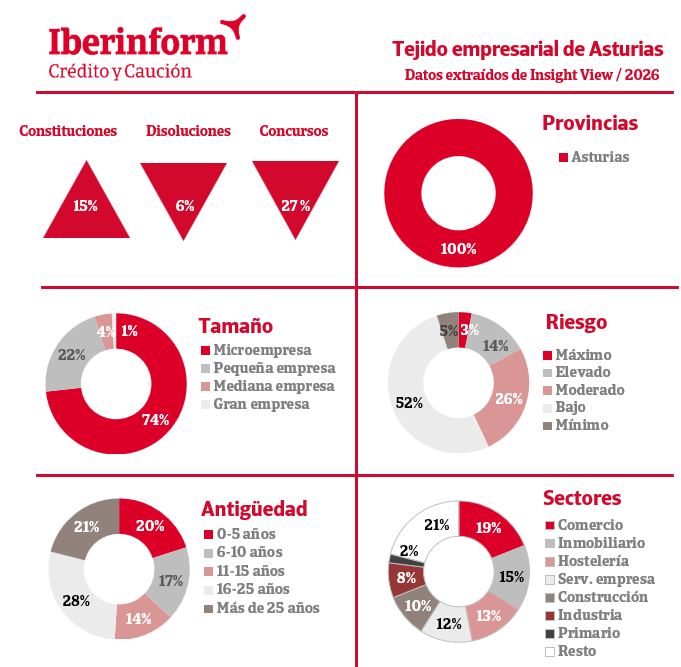
El 19% de las empresas de la región se concentra en el sector del comercio, que genera el 21% de la actividad económica. El sector industrial, que supone el 7% de las empresas de la región, tiene un importante peso económico que alcanza el 36% de la cifra de negocio, en gran medida impulsado por la industria metalúrgica y la alimentación y, en menor medida, por los materiales de construcción y la maquinaria. Los sectores vinculados a la construcción y el inmobiliario tienen también un peso importante en el tejido (25% de las empresas), pero su incidencia en la economía es sensiblemente más reducida (8% de la facturación). Les siguen en importancia los servicios a empresa (12% de las empresas, 6% de la facturación) y la hostelería (13% de las empresas, 2% de la facturación). El peso del sector primario está en línea con otras regiones (2% de las empresas, 1% de la facturación).
La distribución por tamaños empresariales muestra una fuerte dispersión. El 74% del tejido está compuesto por microempresas que, sin embargo, apenas generan el 8% de la facturación total. En el otro extremo, la gran empresa, que representa el 1% del total, produce el 53% de las ventas de un tejido productivo que muestra una enorme madurez. El 21% de las empresas, que acaparan el 57% de la facturación, tiene más de 25 años.